

Страховая выплатила мало по ОСАГО, а рассчитанной суммы не хватает на ремонт? Это не всегда означает, что оставшиеся расходы придется оплачивать самостоятельно. Если страховое возмещение рассчитано правильно по правилам ОСАГО, но фактическая стоимость восстановления автомобиля без учета износа выше, разницу можно потребовать с причинителя вреда. Ниже разберем, как работает взыскание ущерба с виновника ДТП, какие доказательства нужны и почему важно не перепутать требования к страховщику и к водителю.
Коротко: сначала нужно определить надлежащий размер обязательства страховой компании. Только после этого рассчитывается возможная доплата со стороны виновника. В опубликованном ниже деле страховщик выплатил 55 600 рублей, судебная экспертиза оценила ремонт без учета износа в 177 400 рублей, а суд взыскал с ответчика разницу — 121 800 рублей. Вместе с судебными расходами присуждено 171 472 рубля.
- Когда возможно взыскание ущерба с виновника ДТП
- Страховщик или виновник: к кому предъявлять требование
- Страховая компания заплатила меньше, чем была обязана
- Страховщик исполнил обязательство, но ремонт без износа дороже
- Судебная практика: со страховщика получено 55 600 рублей, с виновника — еще 121 800 рублей
- Расчет взысканной суммы
- Какие доказательства нужны для взыскания разницы
- 1. Обстоятельства ДТП и вина
- 2. Право на автомобиль
- 3. Размер надлежащей выплаты по ОСАГО
- 4. Фактический размер ущерба
- 5. Дополнительные расходы
- Что делать, если страховая выплатила мало по ОСАГО
- Семь ошибок, из-за которых суд может уменьшить сумму или отказать
- Можно ли взыскать стоимость новых деталей без учета износа
- Срок обращения в суд
- Частые вопросы
- Можно ли подать иск, если автомобиль еще не отремонтирован?
- Нужно ли сначала судиться со страховой компанией?
- Что взыскивается, если у виновника не было ОСАГО?
- Можно ли взыскать расходы на юриста и эксперта?
- Обязательна ли претензия виновнику ДТП?
- Кого указывать ответчиком, если водитель не является собственником?
- Гарантирует ли опубликованное решение такой же результат?
- Итоги
- Нужно проверить расчет после ДТП?
Когда возможно взыскание ущерба с виновника ДТП
ОСАГО и обязанность причинителя вреда возместить убытки — не одно и то же обязательство. Страховая компания отвечает в пределах и по правилам Закона об ОСАГО. Виновник ДТП отвечает по общим правилам гражданского законодательства о полном возмещении вреда.
Поэтому взыскание ущерба с виновника ДТП возможно, когда надлежащего страхового возмещения объективно недостаточно для покрытия фактического ущерба. На практике это чаще всего разница между:
- стоимостью восстановительного ремонта без учета износа и надлежащей страховой выплатой;
- рыночной стоимостью погибшего автомобиля за вычетом годных остатков и полученным страховым возмещением;
- иными подтвержденными убытками, вызванными аварией, и суммами, которые обязан компенсировать страховщик.
Конституционный Суд РФ указал, что правила ОСАГО не отменяют принцип полного возмещения вреда. Если потерпевший надлежащими доказательствами подтвердил, что реальный ущерб превышает страховое возмещение, недостающую сумму можно взыскать с причинителя вреда. Эта позиция закреплена в постановлении Конституционного Суда РФ от 10.03.2017 № 6-П.
Страховщик или виновник: к кому предъявлять требование
Самая опасная ошибка — автоматически направить весь недостающий размер виновнику. Перед подачей иска нужно разделить две возможные ситуации.
Страховая компания заплатила меньше, чем была обязана
Если страховщик занизил выплату внутри своего обязательства, неправильно применил Единую методику, не учел часть повреждений или без законного основания заменил ремонт денежной выплатой, спор в соответствующей части ведется со страховой компанией. Как правило, сначала подается заявление страховщику, а затем обращение к финансовому уполномоченному. Размер собственной недоплаты страховщика нельзя без проверки переложить на виновника.
Страховщик исполнил обязательство, но ремонт без износа дороже
Если надлежащая выплата по ОСАГО произведена, но ее не хватает на фактический ремонт автомобиля новыми деталями, возникает требование непосредственно к причинителю вреда. Пункты 63–65 постановления Пленума Верховного Суда РФ от 08.11.2022 № 31 требуют установить обе величины: фактический размер ущерба и надлежащий размер страхового возмещения.
Иными словами, формула «счет сервиса минус деньги от страховой» подходит не всегда. Суд проверит, сколько должен был заплатить страховщик и насколько заявленный способ ремонта является разумным и распространенным.
Судебная практика: со страховщика получено 55 600 рублей, с виновника — еще 121 800 рублей
Показательный пример — решение Киришского городского суда Ленинградской области от 19 марта 2026 года. После столкновения страховая компания выплатила владельцу Kia 55 600 рублей. Потерпевший посчитал эту сумму недостаточной и обратился с иском к виновнику аварии.
Первоначально стоимость ремонта без износа по частному заключению составляла 259 500 рублей. Во время процесса суд назначил автотовароведческую экспертизу. Судебные эксперты определили:
- ремонт без учета износа — 177 400 рублей;
- ремонт с учетом износа — 159 400 рублей;
- ранее выплаченное страховое возмещение — 55 600 рублей.
Истец уменьшил требования в соответствии с судебной экспертизой. Суд признал экспертное заключение полным и обоснованным и взыскал разницу между фактическим ущербом и страховой выплатой.

Расчет взысканной суммы
| Показатель | Сумма |
|---|---|
| Стоимость ремонта без учета износа | 177 400 руб. |
| Страховая выплата | 55 600 руб. |
| Ущерб, взысканный с виновника | 121 800 руб. |
| Расходы на экспертное заключение | 5 000 руб. |
| Государственная пошлина | 4 672 руб. |
| Юридические услуги | 40 000 руб. |
| Всего присуждено | 171 472 руб. |
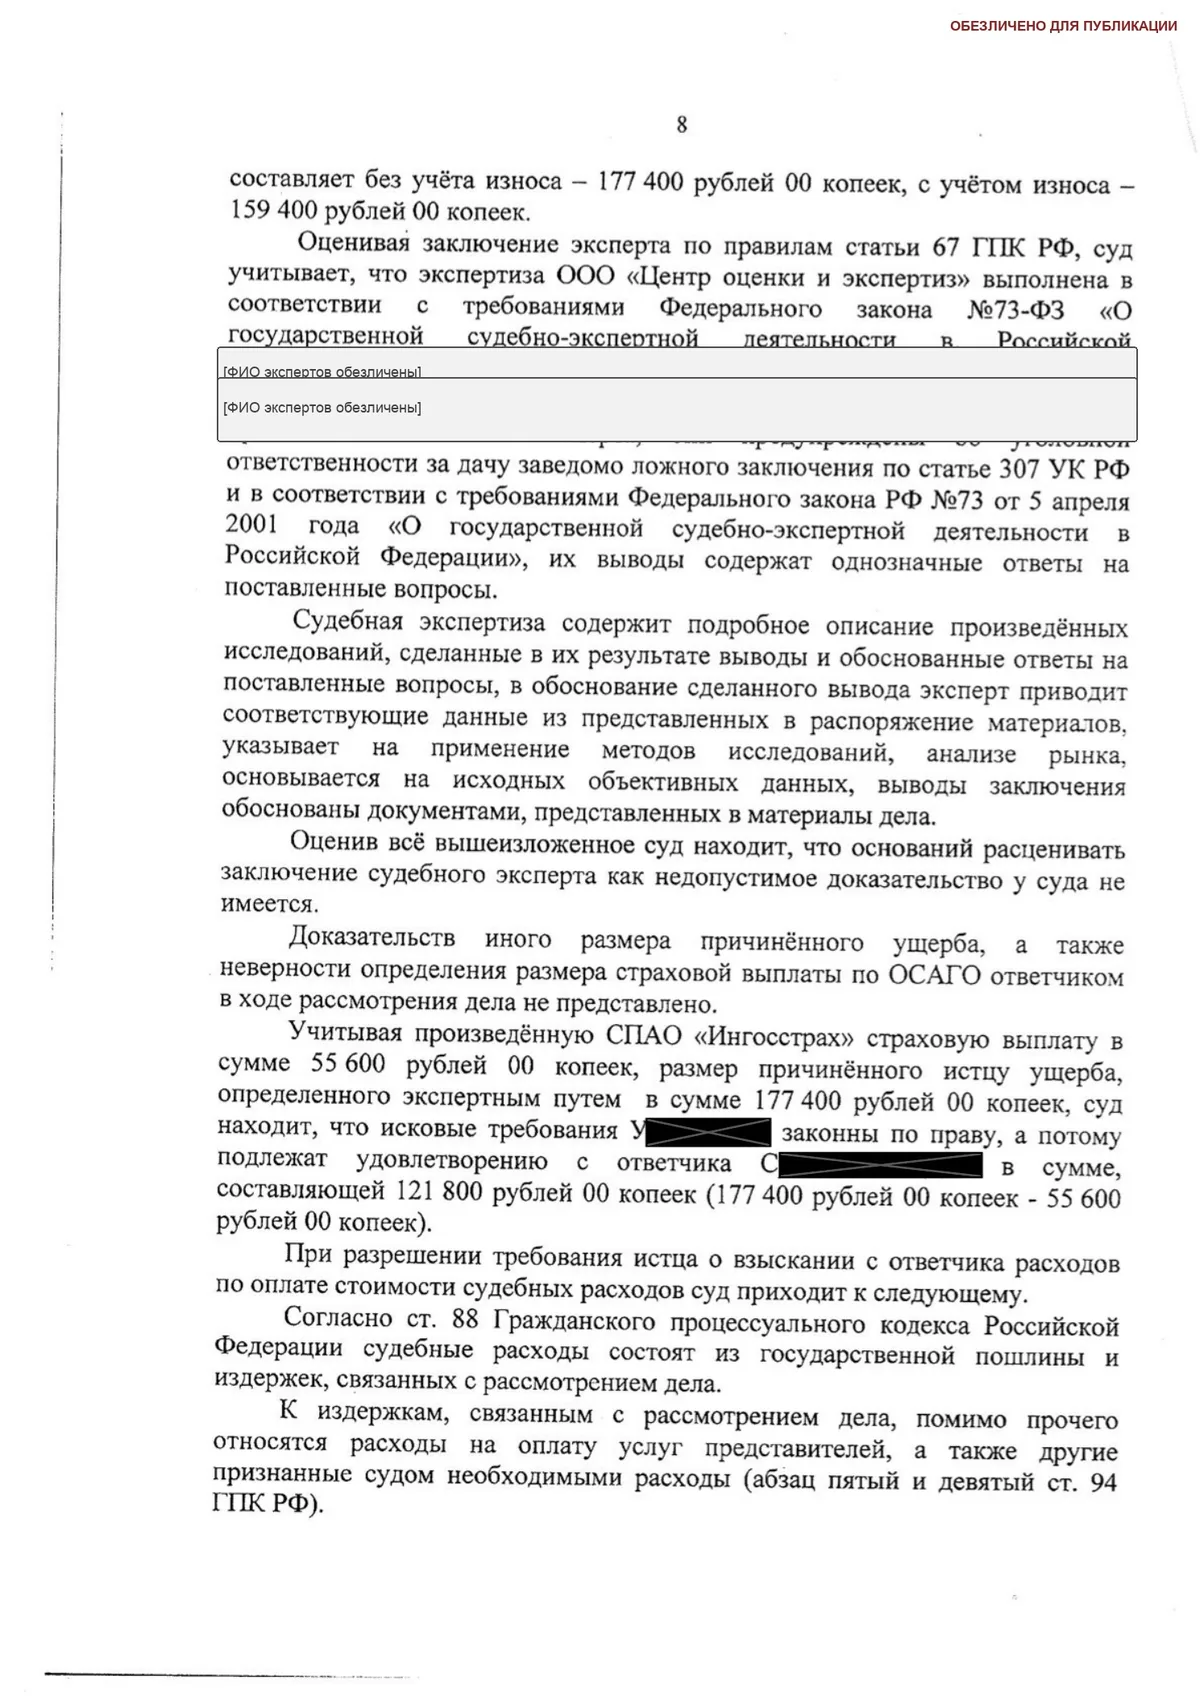
На копии имеется отметка о том, что решение не обжаловалось и вступило в законную силу. Персональные данные участников, регистрационные знаки, номера полисов, платежных документов и подписи в публикуемом файле обезличены.

Опубликованный судебный акт используется как информационный пример. Он не раскрывает персональные данные сторон и не гарантирует аналогичный исход по другому делу: суд оценивает конкретные доказательства, причины повреждений и разумную стоимость ремонта.
Какие доказательства нужны для взыскания разницы
Успешное взыскание ущерба с виновника ДТП зависит не от количества приложенных страниц, а от доказанности нескольких конкретных обстоятельств.
1. Обстоятельства ДТП и вина
Понадобятся извещение о ДТП, постановление или определение по административному материалу, схема, фотографии, объяснения участников и иные документы. Если виновность оспаривается, может потребоваться автотехническая экспертиза механизма столкновения.
2. Право на автомобиль
К иску прикладываются сведения о регистрации транспортного средства, договор купли-продажи либо другой документ, подтверждающий право собственности или законное владение. Если собственник и водитель — разные лица, нужно объяснить, кому причинен имущественный вред.
3. Размер надлежащей выплаты по ОСАГО
Необходимы заявление о страховом возмещении, направление на ремонт или соглашение о денежной форме, страховой акт, расчет выплаты и банковские документы. Если этих материалов нет у потерпевшего, их можно истребовать у страховщика.
4. Фактический размер ущерба
Размер подтверждают заключение специалиста, заказ-наряды, счета станции технического обслуживания, чеки за выполненный ремонт, фотографии и осмотр автомобиля. Ответчик вправе оспаривать расчет и просить назначить судебную экспертизу. Именно судебное заключение нередко становится главным доказательством.
5. Дополнительные расходы
Отдельно подтверждаются расходы на эвакуатор, хранение, экспертизу, государственную пошлину и представителя. Для каждой суммы нужны договор, акт или квитанция, а также понятная связь с ДТП и рассмотрением дела. Отсутствие платежного документа — частая причина отказа во взыскании даже обоснованных по существу затрат.
Что делать, если страховая выплатила мало по ОСАГО
- Не начинайте ремонт до фиксации повреждений. Сделайте подробные фотографии и сохраните автомобиль для возможного повторного осмотра.
- Получите документы страховщика. Нужны расчет, страховой акт, сведения о форме возмещения и фактически перечисленной сумме.
- Закажите технический расчет. Эксперту следует передать документы о ДТП и обеспечить осмотр автомобиля. Ответчика разумно заранее уведомить о месте и времени осмотра.
- Разделите требования. Определите, какая часть относится к возможному нарушению страховщика, а какая представляет разницу между надлежащей выплатой и полным ущербом.
- Направьте письменную претензию виновнику. Для обычного требования из причинения вреда к гражданину обязательный претензионный порядок, как правило, не установлен, но претензия фиксирует расчет и дает шанс урегулировать спор без суда.
- Определите надлежащего ответчика. Им может быть не только водитель, но и законный владелец источника повышенной опасности — в зависимости от собственности, аренды, доверенности, трудовых отношений и фактического контроля над автомобилем.
- Подготовьте иск и расчет. В нем нужно показать фактический ущерб, надлежащую страховую выплату, разницу и каждую категорию судебных расходов.
- Будьте готовы к судебной экспертизе. Если ее вывод отличается от частного расчета, требования необходимо своевременно уточнить.
Важно: если страховщик обязан был организовать ремонт, но без законного основания перечислил деньги, правовая конструкция может быть иной. В такой ситуации часть требований предъявляется к страховщику как убытки из-за ненадлежащего исполнения договора ОСАГО. Не следует автоматически считать любую разницу долгом виновника.
Семь ошибок, из-за которых суд может уменьшить сумму или отказать
- Иск предъявлен не к тому лицу. Регистрация автомобиля на собственника еще не всегда доказывает, что именно он был законным владельцем в момент аварии.
- Не проверена доплата страховщика. Суд может установить, что часть заявленной суммы должна была быть выплачена по ОСАГО.
- Расчет сделан без осмотра. Ответчик получает основание спорить с перечнем повреждений и их связью с ДТП.
- В расчет включены улучшения. Потерпевший вправе восстановить прежнее состояние автомобиля, но не получить за счет ответчика модернизацию.
- Не доказана причинная связь. Старые повреждения и неисправности, не относящиеся к аварии, из суммы исключаются.
- Не сохранены чеки. Устного объяснения недостаточно для эвакуации, стоянки, диагностики и юридических расходов.
- Требования не уточнены после экспертизы. Частное заключение может отличаться от судебного; процессуальная позиция должна учитывать новое доказательство.
Можно ли взыскать стоимость новых деталей без учета износа
Да, но это не происходит автоматически. При деликтном требовании к виновнику применяется принцип полного возмещения вреда. Само по себе использование новых деталей вместо поврежденных не считается необоснованным обогащением: собственник обычно не может приобрести детали с точно таким же возрастом и износом.
Однако ответчик может доказать, что существует другой реально доступный, разумный и более экономичный способ восстановления автомобиля. Поэтому взыскание ущерба с виновника ДТП требует технически обоснованного расчета, а не только предложения самого дорогого сервиса.
Срок обращения в суд
Для требований о возмещении имущественного вреда обычно применяется общий трехлетний срок исковой давности. Его начало определяется с учетом момента, когда потерпевший узнал или должен был узнать о нарушении права и надлежащем ответчике. Откладывать подготовку дела опасно: автомобиль ремонтируется или продается, фотографии теряются, а провести повторный осмотр становится сложнее.
Частые вопросы
Можно ли подать иск, если автомобиль еще не отремонтирован?
Да. Размер будущих необходимых расходов может подтверждаться техническим заключением или судебной экспертизой. Фактические заказ-наряды и чеки усиливают позицию, но не являются единственно возможным доказательством.
Нужно ли сначала судиться со страховой компанией?
Не всегда. Сначала необходимо установить, правильно ли страховщик исполнил собственное обязательство. Если выплата по ОСАГО занижена, соответствующее требование предъявляется страховщику с соблюдением процедуры финансового уполномоченного. Если выплата надлежащая, а реальный ущерб выше, возможен иск к причинителю вреда.
Что взыскивается, если у виновника не было ОСАГО?
При отсутствии действующего полиса имущественный ущерб обычно взыскивается непосредственно с причинителя вреда или другого надлежащего владельца автомобиля. Размер определяется по общим правилам полного возмещения вреда.
Можно ли взыскать расходы на юриста и эксперта?
Да, если расходы подтверждены, связаны с делом и признаны судом разумными и необходимыми. Суд вправе уменьшить стоимость юридических услуг, но должен учитывать сложность спора, объем работы и продолжительность процесса.
Обязательна ли претензия виновнику ДТП?
Для большинства исков гражданина к гражданину о возмещении вреда обязательный претензионный порядок законом не установлен. Тем не менее письменное требование полезно: оно фиксирует позицию, расчет, банковские реквизиты и попытку решить спор добровольно.
Кого указывать ответчиком, если водитель не является собственником?
Нужно выяснить законное основание владения автомобилем. Ответственность может нести лицо, которое владело источником повышенной опасности на праве собственности, аренды, по доверенности, в рамках трудовых отношений или на другом законном основании. Одной записи в свидетельстве о регистрации иногда недостаточно.
Гарантирует ли опубликованное решение такой же результат?
Нет. Судебная практика показывает применяемый правовой подход, но не заменяет доказательства по конкретному ДТП. На итог влияют форма страхового возмещения, полнота осмотра, расчет страховщика, выводы экспертов, надлежащий ответчик и поведение сторон в процессе.
Итоги
Взыскание ущерба с виновника ДТП действительно возможно, если надлежащая выплата по ОСАГО не покрывает полный доказанный ущерб. Устойчивое дело строится на трех расчетах: сколько составляет разумная стоимость восстановления без износа, сколько обязан был возместить страховщик и какая разница остается после выплаты. Ключевое значение имеют техническая экспертиза, правильный выбор ответчика и документы на каждый дополнительный расход.
Нужно проверить расчет после ДТП?
До подачи иска важно отделить недоплату страховщика от суммы, которую действительно должен возместить виновник. Для первичной оценки подготовьте документы о ДТП, страховой акт, расчет выплаты, фотографии повреждений и имеющееся экспертное заключение.
Материал носит информационный характер и актуализирован 1 сентября 2026 года. Он не является индивидуальной юридической консультацией.


